
Die Entscheidung der DFL, an der 50+1-Regel festzuhalten, ist zunächst einmal ein wichtiges Signal. Der deutsche Profifußball will seine Vereine nicht vollständig dem Kapitalmarkt, einzelnen Milliardären oder staatlich gelenkten „Investmentvehikeln“ überlassen. Doch Selbstzufriedenheit wäre fehl am Platz.
Denn während Deutschland seine besondere Eigentumsordnung verteidigt, haben andere Topligen längst ein Geschäftsmodell etabliert, das sportlich erfolgreicher, international sichtbarer und finanziell deutlich aggressiver ist. Die zentrale Frage lautet deshalb nicht nur: Ist 50+1 schützenswert?
Sondern auch: Wie konkurrenzfähig bleibt die Bundesliga mit dieser Regel im internationalen Fußballgeschäft?
Ein Grundsatz mit Schutzfunktion
Nach der 50+1-Regel müssen der eingetragene Verein und seine Mitglieder bei einem ausgegliederten Profifußball-Unternehmen die Stimmenmehrheit behalten. Externe Investoren dürfen Kapital bereitstellen und Anteile halten – die vollständige Kontrolle über den Klub sollen sie aber in der Bundesliga nicht übernehmen können.
Das Bundeskartellamt hat diesen außerordentlichen Ansatz geprüft und hält das bestehende Grundprinzip grundsätzlich für rechtfertigungsfähig. Vereinsprägung und Mitgliederpartizipation seien „legitime“ Ziele. Gleichzeitig fordert die Behörde aber auch Nachbesserungen: unter anderem eine einheitliche Anwendung, echte Zugangsmöglichkeiten für neue Vereinsmitglieder und eine klare Lösung für die Ausnahmen bei Bayer Leverkusen und dem VfL Wolfsburg (Werksklubs).
Die DFL will die Regel zunächst im Dezember grundsätzlich bestätigen und bis zum ersten Halbjahr 2027 Vorschläge für eine einheitlichere Ausgestaltung vorlegen. Ein endgültiger Weg ist damit zwar noch nicht abgeschlossen, aber 50+1 bleibt dennoch bestehen. Aber die Debatte über seine konkrete Anwendung ist keineswegs beendet.
England: Kapital gegen Tradition
Der Blick nach England zeigt, was passiert, wenn Investoren nahezu ungehindert die Kontrolle übernehmen können. In der Premier League gehören zahlreiche Vereine internationalen Unternehmern, Private-Equity-Gesellschaften, Investmentgruppen oder staatsnahen Akteuren. Manchester City ist das prominenteste Beispiel für ein staatsgestütztes Modell. Hinter dem Klub steht die City Football Group, deren Expansion weit über einen einzelnen Verein hinausreicht.
Auch Chelsea gehört zu einem von Finanzinvestoren geführten Eigentümermodell. Bei anderen Premier-League-Klubs stehen amerikanische Investoren, internationale Unternehmerfamilien oder börsennahe Beteiligungsgesellschaften im Hintergrund. Eine Analyse zu den Eigentümerstrukturen des europäischen Spitzenfußballs zeigte bereits, dass staatsnahe Investmentvehikel mehrere bedeutende Vereine kontrollieren und Private-Equity- sowie alternative Investmentgruppen bei zahlreichen weiteren Klubs maßgeblich beteiligt sind.
Die Vorteile liegen auf der Hand:
- größere finanzielle Spielräume,
- höhere Investitionen in Kader und Infrastruktur,
- bessere Chancen im internationalen Wettbewerb,
- professionellere globale Vermarktung,
- Zugriff auf internationale Netzwerke.
Doch der Preis ist hoch. Der Klub wird vom Verein zum Anlageobjekt. Entscheidungen können sich stärker an Rendite, Markenwert und Exit-Strategien orientieren als an Mitgliedern, lokaler Verwurzelung oder sportlicher Identität. Die Folge: Traditionsreiche Fans ziehen sich zurück und brechen mit ihren Clubs.
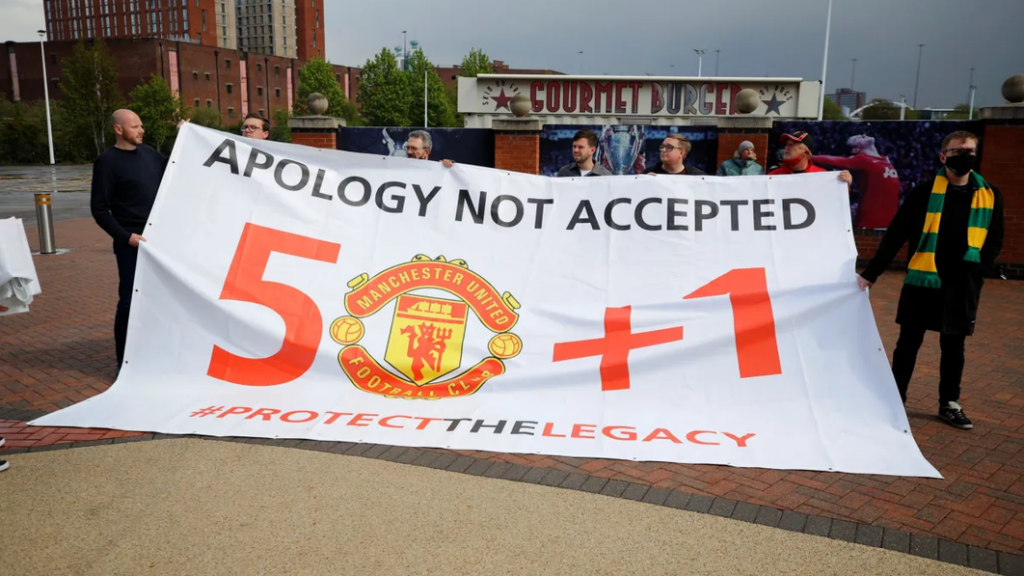
In England rebellieren die in der Football Supporters‘ Association (offizieller, demokratischer Dachverband der Fußballfans in England und Wales) zusammengeschlossenen Fans mit der Kampagne „Stop Exploiting Loyalty“ (Stoppt die Ausnutzung von Treue) gegen diese Entwicklung. Die FSA will sich gegen die steigenden Kosten und die zunehmende Kommerzialisierung im englischen Fußball zu wehren.
In der Tat kann ein Investor einen Klub nach vorne bringen. Er kann ihn aber auch verschulden, umstrukturieren, verkaufen oder als Bestandteil eines größeren Portfolios behandeln. Die Premier League ist deshalb das erfolgreichste „Gegenmodell“ zur deutschen Vereinslogik – aber nicht automatisch das bessere Modell für den Fußball als Gemeingut.
Frankreich: Paris als politisches Schaufenster
Noch deutlicher wird die Entwicklung am Beispiel Paris Saint-Germain. Paris gehört seit 2011 Qatar Sports Investments. Der Einstieg erfolgte über ein staatlich beziehungsweise staatsnah geprägtes Investmentvehikel aus Katar. Der Klub wurde damit zu einem internationalen Sport- und Markenprojekt, das weit über den klassischen französischen Vereinsbetrieb hinausreicht.
PSG erhielt dadurch Zugriff auf enorme finanzielle Ressourcen. Motto: Alles ist möglich! Weltstars, globale Sponsoren, internationale Medienpräsenz und ein außergewöhnlicher Markenaufbau machten Paris zu einem der sichtbarsten Klubs der Welt. Aber auch hier muss man genauer hinsehen. Ein solcher Eigentümer kann sportliche Ziele verfolgen, die nicht allein aus dem normalen Fußballgeschäft heraus erklärbar sind. Prestige, geopolitische Sichtbarkeit, Soft Power und nationale Imagepflege können ebenso wichtig sein wie die Bilanz des Vereins.
Das ist der Punkt, an dem der deutsche Fußball genauer hinschauen muss: Will er tatsächlich mit Staatsprojekten konkurrieren – oder bewusst ein anderes Produkt anbieten?
Wenn die Bundesliga den Wettbewerb mit Paris, Manchester City oder anderen finanzstarken Projekten nur über noch mehr Kapital aufnehmen will, kann sie diesen Wettlauf kaum gewinnen. Dann wäre die Aufgabe der 50+1-Regel nicht automatisch eine Lösung, sondern möglicherweise nur der Beginn eines noch härteren Bieterkampfs.
Spanien: Zwei Modelle nebeneinander
La Liga bietet da ein differenzierteres Bild. Real Madrid und der FC Barcelona sind weiterhin die mitgliedergeprägtesten Klubs. Ihre socios besitzen keine klassischen Investorenanteile wie bei vielen englischen Vereinen. Diese Vereine zeigen, dass eine starke Mitgliederidentität und globale Vermarktung grundsätzlich miteinander vereinbar sind.
Gleichzeitig gehören andere bedeutende spanische Klubs längst privaten Investoren oder Investmentgesellschaften. Atlético Madrid etwa steht im Zusammenhang mit Apollo Sports Capital, während weitere Vereine von internationalen Beteiligungsgesellschaften, Unternehmergruppen oder Mischformen kontrolliert werden.
Spanien beweist damit zweierlei:
- Mitgliedervereine können weltweit erfolgreich sein.
- Investorenmodelle können innerhalb derselben Liga ebenfalls funktionieren.
Die entscheidende Frage ist nicht nur, wem ein Klub formal gehört. Es geht auch darum, wer tatsächlich die strategische Kontrolle besitzt, wie transparent die Eigentümerstruktur ist und welche finanziellen Risiken und Wägbarkeiten daraus entstehen.
Das Lehrstück aus Giesing
1860 München ist zwar kein Beweis dafür, dass jeder Investor zwangsläufig scheitert. Aber der Klub ist ein eindringliches Beispiel dafür, dass Investorenkapital allein keine stabile Zukunft garantiert. Aus dem Versprechen von finanzieller Stärke wurde eine jahrelange Auseinandersetzung. Aus der Hoffnung auf Aufbruch wurden zwei Zwangsabstiege in neun Jahren und schließlich ein trauriges Insolvenzverfahren.
„Investor“ Hasan Ismaik stieg 2011 beim beliebten Traditionsverein ein. Seine Unternehmensgruppe HAM hält rund 60 Prozent der Anteile an der Fußball-KGaA, verfügt wegen 50+1 jedoch nur über 49,9 Prozent der Stimmrechte. Damit entstand ein widersprüchliches Machtverhältnis: Der Investor war wirtschaftlich Mehrheitsgesellschafter, konnte den Verein politisch aber nicht vollständig kontrollieren.
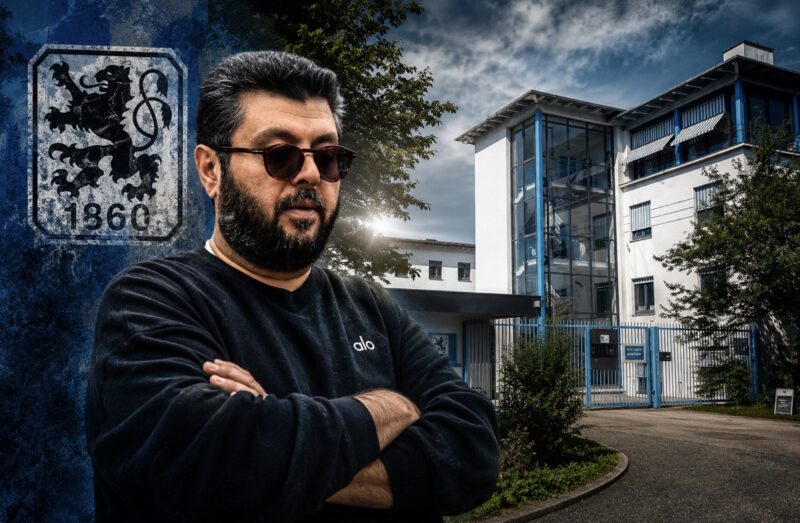
Was als finanzieller Befreiungsschlag verkauft wurde, entwickelte sich über Jahre zu einem Dauerkonflikt zwischen Investor, Mutterverein und Fans. Immer wieder ging es um Darlehen, Einfluss, strategische Entscheidungen und die Frage, wer beim TSV 1860 tatsächlich das letzte Wort haben sollte. Aber dieser Fall macht deutlich: Ein Investor kann einen Verein retten. Er kann ihn aber auch in eine Abhängigkeit führen, aus der beide Seiten nur noch schwer herauskommen.
Deutschland schützt sich – und verliert zugleich Boden
Die Verteidiger von 50+1 haben also starke Argumente. Die Regel erschwert, dass ein einzelner Eigentümer den Klub vollständig dominiert. Sie schützt ein Mindestmaß an Mitgliederbeteiligung und begrenzt die Gefahr, dass Vereine zu Spielzeugen privater oder staatlicher Interessen werden. Aber 50+1 löst nicht jedes Problem.
Ein Verein kann formal mitgliedergeführt sein und dennoch von wenigen Personen, Sponsoren oder wirtschaftlich dominanten Partnern geprägt werden. Umgekehrt kann ein Investor professionell, langfristig und verantwortungsvoll handeln. Die Eigentumsform allein garantiert weder solide Vereinsführung noch sportlichen Erfolg.
Hinzu kommt: Wenn 50+1 nur in Deutschland gilt, entstehen im europäischen Wettbewerb – naturgemäß – ungleiche Bedingungen. Wissenschaftliche Analysen weisen genau auf diesen Zielkonflikt hin: Diese Regel kann die Vereinsprägung schützen, wirkt aber zugleich im Vergleich zu Ligen ohne vergleichbare Eigentumsbeschränkung wettbewerbsverzerrend.
Die Bundesliga kann ihre Identität bewahren – aber sie muss dafür akzeptieren, dass ihre Konkurrenten mit ganz anderen finanziellen Möglichkeiten arbeiten können.
Das Problem ist nicht der Investor an sich
Die Diskussion wird in Deutschland häufig zu grob geführt. Sie teilt sich in zwei Lager:
- Investoren gelten als Gefahr für die Fußballkultur.
- Oder sie erscheinen als angebliche Rettung für die internationale Wettbewerbsfähigkeit.
Beides greift zu kurz. Nicht jeder Investor ist ein „Heuschreckenfonds“. Nicht jeder Mäzen ist ein Fußballromantiker. Nicht jeder staatsnahe Eigentümer führt einen Klub schlecht. Und nicht jeder Mitgliederverein wirtschaftet verantwortungsvoll.
Entscheidend sind deshalb klare Regeln:
- transparente Eigentümerstrukturen,
- nachvollziehbare Finanzierungsquellen,
- Schutz vor Überschuldung,
- unabhängige Lizenzkontrollen,
- Begrenzung politischer Einflussnahme,
- Schutz der Vereinsmitglieder,
- klare Regeln für Mehrfachbeteiligungen,
- nachvollziehbare Entscheidungsprozesse.
Das Bundeskartellamt hat genau an einem Punkt den Finger in die Wunde gelegt: 50+1 kann nur dann überzeugend mit „Mitgliederpartizipation“ begründet werden, wenn Vereine tatsächlich offen und zugänglich sind. Wer neue Mitglieder faktisch fernhält, kann sich nicht glaubwürdig auf die Mitbestimmung berufen (RB Leipzig zum Beispiel).
Der deutsche Sonderweg braucht ein Geschäftsmodell
Die Bundesliga kann nicht dauerhaft erklären, dass sie anders sein will, und anschließend so tun, als müsse sie unter denselben Bedingungen wie die Premier League gewinnen.
Wer 50+1 behalten möchte, braucht deshalb eine eigene Strategie:
- stärkere internationale Vermarktung,
- bessere zentrale Medienprodukte,
- professionellere digitale Fanbindung,
- mehr Einnahmen aus globalen Märkten,
- konsequente Nachwuchsförderung,
- attraktivere Spieltagsangebote,
- klarere Vermarktung der deutschen Fußballkultur.
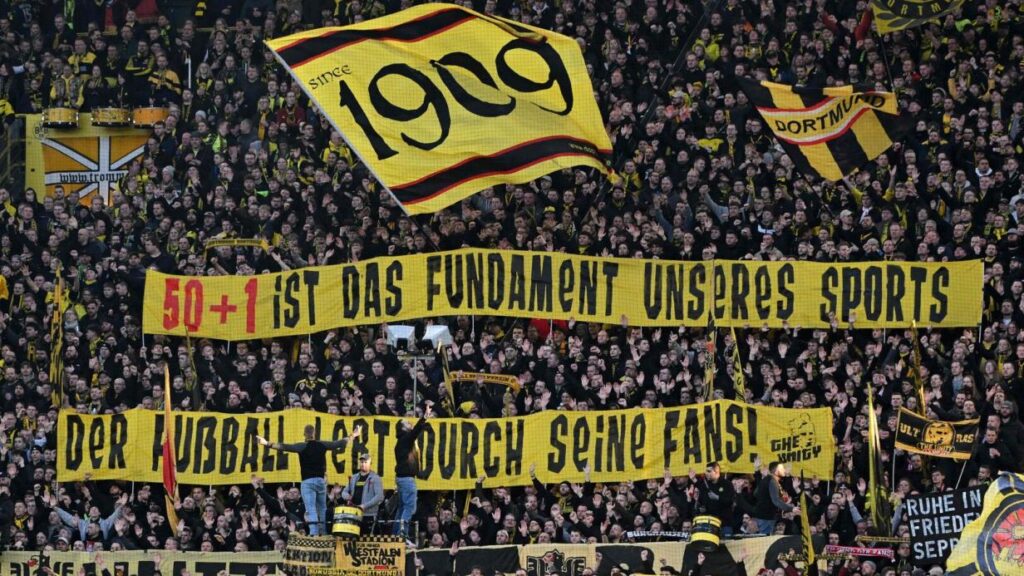
Die Bundesliga besitzt ein Alleinstellungsmerkmal. Viele Fans wollen keinen Klub, der lediglich das Portfolio eines Investors erweitert. Sie wollen Vereine mit Geschichte, Mitgliedern und regionaler Verankerung und rennen ihren Vereinen die Bude ein.
Doch dieses Alleinstellungsmerkmal muss als wirtschaftlicher Wert verstanden und professionell vermarktet werden. Tradition allein bezahlt keine Gehälter, keine Stadien und keine internationalen Transfers.
50+1 darf kein Feigenblatt werden
Die DFL verdient Anerkennung dafür, dass sie den Grundgedanken der Regel nicht vorschnell aufgibt (und die Fans verbrämt). Aber der jetzige Beschluss ist noch kein Beweis dafür, dass das System zukunftsfest ist.
Dafür bleiben zu viele Fragen offen:
- Wie werden Leverkusen und Wolfsburg dauerhaft eingeordnet?
- Wie konsequent wird die Mitgliederöffnung durchgesetzt?
- Wie werden Investorenrechte transparent gemacht?
- Wie verhindert man Umgehungskonstruktionen?
- Wie soll die Bundesliga international wettbewerbsfähig bleiben?
- Welche Finanzierungsmodelle sind unter 50+1 ausdrücklich erwünscht?
Die Regel darf nicht zum moralischen Feigenblatt werden, hinter dem sich strukturelle Schwächen verstecken. Wenn die Bundesliga an 50+1 festhält, muss sie auch zeigen, dass Mitgliederfußball mehr kann, als nur den Zugang zu Investoren zu begrenzen.
Die eigentliche Entscheidung
Der Vergleich mit England, Frankreich und Spanien führt zu einer unbequemen, aber notwendigen Erkenntnis: Die Bundesliga muss sich entscheiden, was sie sein will. Will sie ein vollständig globalisiertes Produkt werden, in dem Klubs vor allem Marken, Vermögenswerte und strategische Beteiligungen sind, oder ihre eigene Identitär auf’s Spiel setzen?
Oder will sie eine eigenständige Fußballkultur bewahren, in der Mitglieder, Städte und regionale Identität weiterhin eine echte Rolle spielen? Beides lässt sich möglicherweise verbinden. Aber dafür braucht es mehr als die bloße Verlängerung einer Regel. 50+1 ist ein Schutzschild. Es ist aber kein Geschäftsmodell, kein Erfolgsgarant und kein Ersatz für professionelle Führung.
England zeigt, wie viel Kapital der Fußball anziehen kann. Paris zeigt, wie weit Staats- und Markenprojekte reichen. Spanien zeigt, dass Mitgliedervereine trotz globaler Konkurrenz erfolgreich sein können.
Deutschland sollte daraus nicht blind kopieren. Aber es sollte endlich aufhören, den internationalen Wettbewerb nur als bloßes Argument gegen 50+1 oder als Angriff auf die eigene Tradition zu behandeln. Die bessere Diskussion wäre: Wie kann der deutsche Fußball seine Vereinskultur bewahren, ohne sportlich und wirtschaftlich den Anschluss zu verlieren?
Genau darauf muss die DFL bis 2027 eine überzeugende Antwort finden.
Schreibe einen Kommentar