
Eine neue Folge aus der Rubrik: Raus aus Deutschland – rette sich wer kann (diesmal Immobilien). Denn die Zehnjahresfrist wackelt gewaltig – für den Moment gilt: Knapp vorbeigeschrammt, aber es ist lange noch nicht vom Tisch!
Nach zehn Jahren steuerfrei verkaufen? Für Eigentümer vermieteter Immobilien stand diese Regel zuletzt ernsthafter auf der Kippe, als alle angenommen haben. Was einst als wirre, grüne Phantasie von Robert Habeck durchs Land geisterte, wurde in den hinteren Räumen Berlins weiter munter verfolgt.
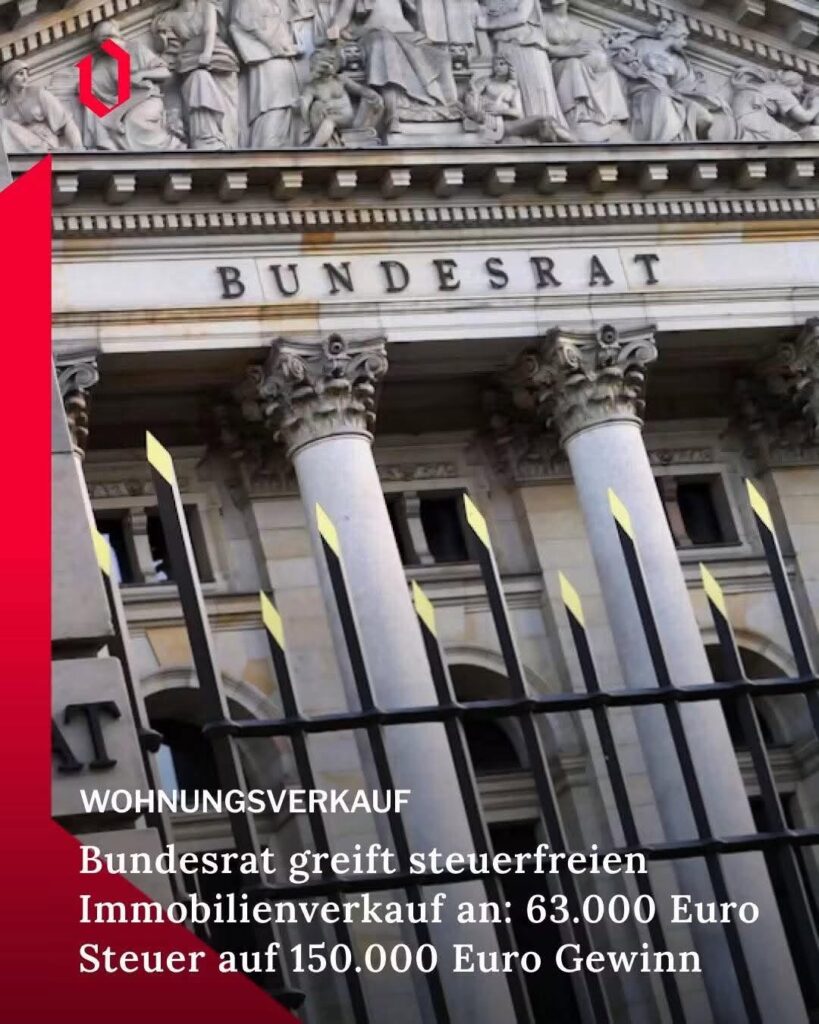
Mehrere Bundesrats-Ausschüsse hatten empfohlen, Verkaufsgewinne unabhängig von der Haltedauer zu besteuern. Der Finanzausschuss formulierte es besonders deutlich: Er sprach von einer „sachlich nicht gerechtfertigten Privilegierung“ von Grundvermögen. Am Ende gab es dafür keine Mehrheit. Das Thema ist damit aber noch lange nicht erledigt.
Was vorgeschlagen war: Bislang gilt nach § 23 EStG: Wer eine nicht selbst genutzte Immobilie im Privatvermögen länger als zehn Jahre hält, verkauft den Gewinn steuerfrei. Der aktuelle Vorschlag im Rahmen des Einkommensteuerreformgesetzes 2027 hätte das gekippt. Gewinne aus nicht selbst genutzten Immobilien wären auch nach zehn Jahren voll und ganz steuerpflichtig geworden. Verschont geblieben wären nur Objekte, die durchgehend selbst bewohnt wurden oder mindestens 36 zusammenhängende Monate selbst genutzt waren.
Was das gekostet hätte
Besonders brisant war die Übergangsregelung. Betroffen gewesen wären auch bereits gekaufte Immobilien, sofern ihre Zehnjahresfrist bei Verkündung des Gesetzes noch nicht abgelaufen gewesen wäre. Besteuert worden wäre der gesamte Gewinn, auch die Wertsteigerung aus der Zeit vor dem neuen Gesetz.
Ein Beispiel: Eine Wohnung, gekauft für 250.000 Euro, wird für 400.000 Euro verkauft. Der Gewinn beträgt 150.000 Euro. Bei entsprechend hohem Einkommen liegt der Grenzsteuersatz bei 42 Prozent. Das sind rund 63.000 Euro zusätzliche Einkommensteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer noch nicht eingerechnet. Das Geld wäre weg, obwohl man nie „spekuliert“ hat. Haus & Grund sprach von einer „Ewigkeitssteuer“ auf Immobilien, bei der Eigentümer nach 20, 30 oder 40 Jahren noch einmal fett zur Kasse gebeten würden.
Warum es trotzdem vorerst gut ausgegangen ist
• Der Bundesrat hat die Empfehlung nicht in seine Stellungnahme übernommen.
• Ein ähnlicher Vorstoß der Grünen im Bundestag scheiterte kurz zuvor.
• Die Initiative war ohnehin nur ein Änderungsvorschlag der Länder. Hätte der Bundesrat zugestimmt, hätte der Bundestag ihn noch ins Gesetz übernehmen müssen.
• Rechtlich wäre die Rückwirkung auf Altbestände heikel gewesen. Das Bundesverfassungsgericht hat 2010 entschieden, dass die rückwirkende Verlängerung der Frist von zwei auf zehn Jahre für bereits verfestigte Vermögenspositionen teilweise verfassungswidrig war.
Warum das trotzdem kein Grund zur Entspannung ist
Die Argumente der Befürworter sind nicht verschwunden: Gewinne aus Aktien, Fonds und Anleihen werden unabhängig von der Haltedauer besteuert, Immobiliengewinne nach zehn Jahren nicht. Ein typisch deutsches Phänomen, diese „Ungleichheit“ bereinigen zu wollen. Denn die Abschaffung der Frist fordern Grüne und Linke seit Jahren.
Der Haushalt ist wegen der Belastung durch exorbitante Transferausgaben extremst angespannt, und der Fiskus schaut zunehmend stärker auf private Vermögen — siehe die Debatten über Bitcoin, Gold und Erbschaftsteuer. Wer langfristig plant, sollte mit dem nächsten Anlauf rechnen. Und selbst diese gescheiterte Initiative zeigt, wie schnell eine Steuerregel, auf die man sich verlassen hat, zur Disposition stehen kann.
„Raus aus Deutschland“
– hilft das?
Für Immobilienbesitzer mit Eigentum in Deutschland lautet die ehrliche Antwort: kaum. Wer ins Ausland zieht, bleibt mit einer deutschen Immobilie in Deutschland immer beschränkt steuerpflichtig. Das Besteuerungsrecht liegt beim Belegenheitsstaat (internationales Steuerrecht). Ein Wegzug schützt vor einer Besteuerung der Immobiliengewinne nicht. Entscheidend ist also, wo das Objekt steht, nicht wo man wohnt.
Was Eigentümer aber tatsächlich tun können:
1. Fristen im Blick behalten. Haltedauer und Anschaffungsdatum dokumentieren. Maßgeblich ist der Kaufvertrag, nicht die Eintragung im Grundbuch.
2. Verkaufszeitpunkt bewusst planen. Wer ohnehin verkaufen will und die zehn Jahre erreicht hat, sollte nicht auf den Zufall warten.
3. Selbstnutzung prüfen. Die Ausnahme für Eigennutzung ist im Gespräch geblieben. Die Regeln dafür sind aber eng und teils missbrauchsanfällig formuliert.
4. Das Klumpenrisiko Deutschland bedenken. Wer sein gesamtes Vermögen in deutschen Immobilien hält, hängt vollständig von der deutschen Steuer- und Regulierungspolitik ab. Streuung kann sinnvoll sein, gegebenenfalls auch ins Ausland. Das ist aber eine Frage der Anlagestrategie und keine Steuersparmaßnahme.
5. Steuerberatung einholen, bevor man verkauft, verschenkt oder umstrukturiert.
Fazit
Die Zehnjahresfrist hat überlebt, diesmal. Der Fall zeigt aber, worum es dieser Regierung geht: Abkassieren! Planungssicherheit ist ein Standortfaktor, und sie ist in Deutschland brüchiger geworden. Ein Koffer voller Umzugskartons löst das Problem bei deutschen Immobilien nicht, kluge Planung und Streuung helfen eher.
Hinweis: Dieser Beitrag ersetzt keine Steuerberatung. Ich bin weder Steuerberater noch Rechtsanwalt. Die Rechtslage kann sich ändern, und im Einzelfall kommt es auf die jeweils konkrete Situation an.
Schreibe einen Kommentar